
Verifactu 2027: qué hacer ya con tu facturación y en qué te ayuda la IA
Fechas oficiales de Verifactu (1 ene y 1 jul 2027), qué es un SIF y 5 usos de IA con prompts que te quitan trabajo sin tocar la factura legal.
Por DoAIWork Editorial · 30 de septiembre de 2026
Si eres autónomo o tienes una pyme, seguramente te han llegado ya tres mensajes sobre Verifactu: uno de tu gestoría, otro de tu programa de facturación y un tercero de alguien que te asegura que «con ChatGPT te lo hace todo». Vamos por partes. La IA no te hace cumplir Verifactu, pero sí te puede quitar bastante trabajo alrededor de la factura: revisar, clasificar, conciliar, cobrar y preparar dudas.
Aviso: esto no es asesoría fiscal. Es una guía divulgativa con la norma vigente a 30 sep 2026. Consulta a tu gestoría y la información oficial de la Agencia Tributaria sobre SIF y VERI*FACTU.
Qué es Verifactu y cuándo te toca
El Reglamento de sistemas informáticos de facturación (RD 1007/2023) exige que el software con el que emites facturas, lo que la norma llama SIF (sistema informático de facturación), garantice que los registros son íntegros, trazables e inalterables. VERI*FACTU es la modalidad en la que ese sistema envía los registros a la AEAT.
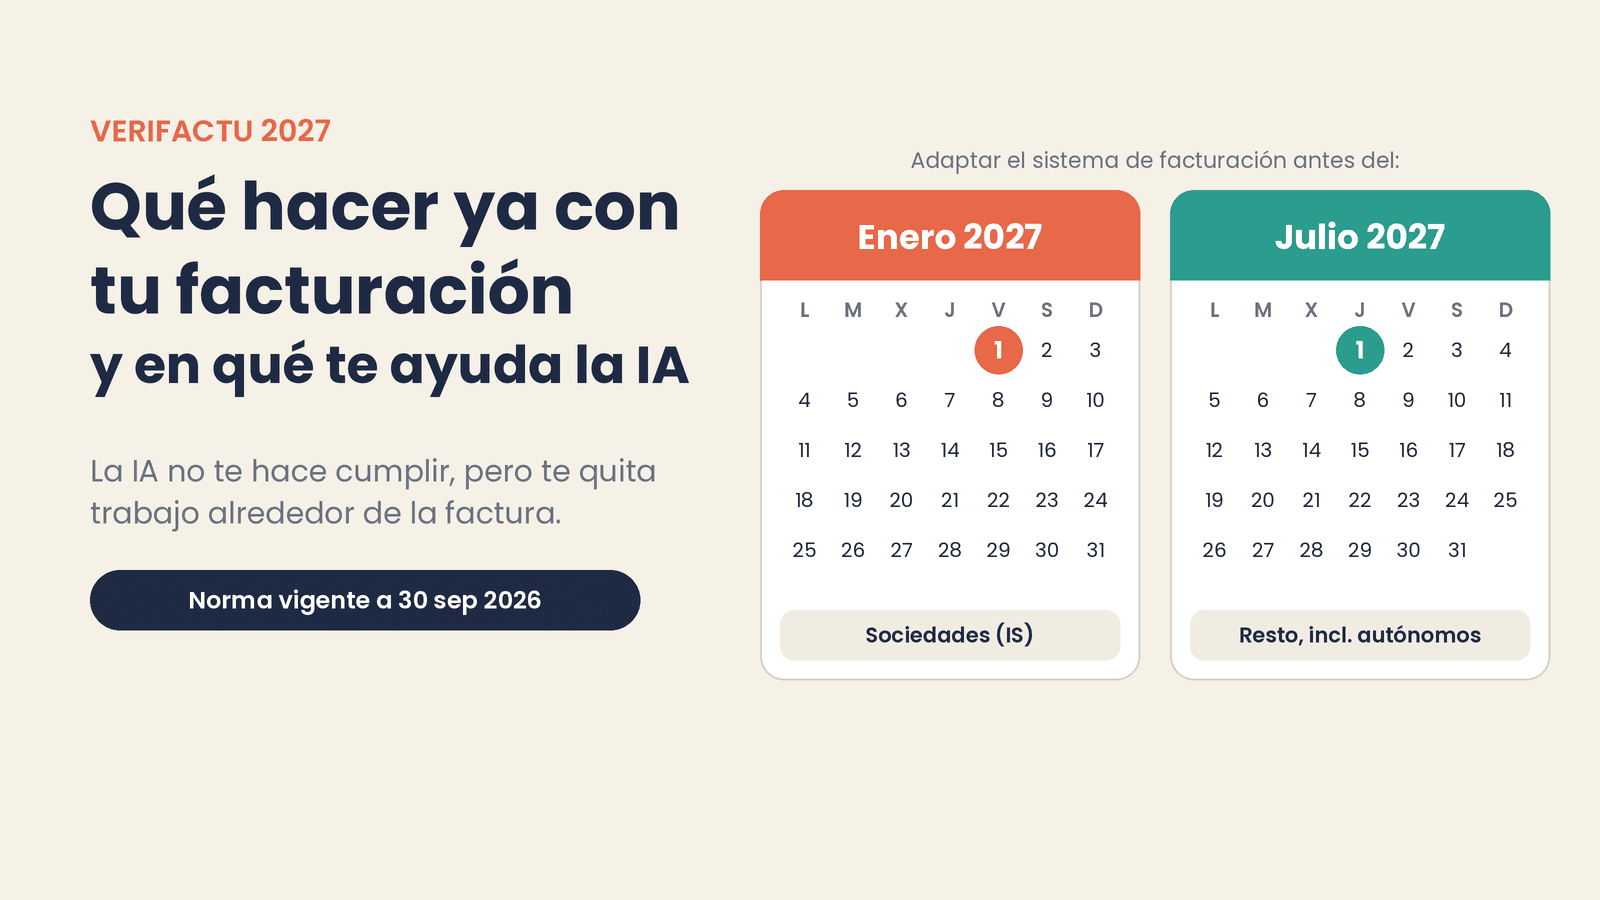
Las fechas, según la norma vigente a 30 sep 2026 (RDL 15/2025, de 2 de diciembre, publicado en el BOE el 3 dic 2025, que modifica el RD 1007/2023), son estas:
- Sociedades que presentan el Impuesto sobre Sociedades: sistema adaptado antes del 1 de enero de 2027.
- Resto de obligados, incluidos los autónomos en IRPF: antes del 1 de julio de 2027.
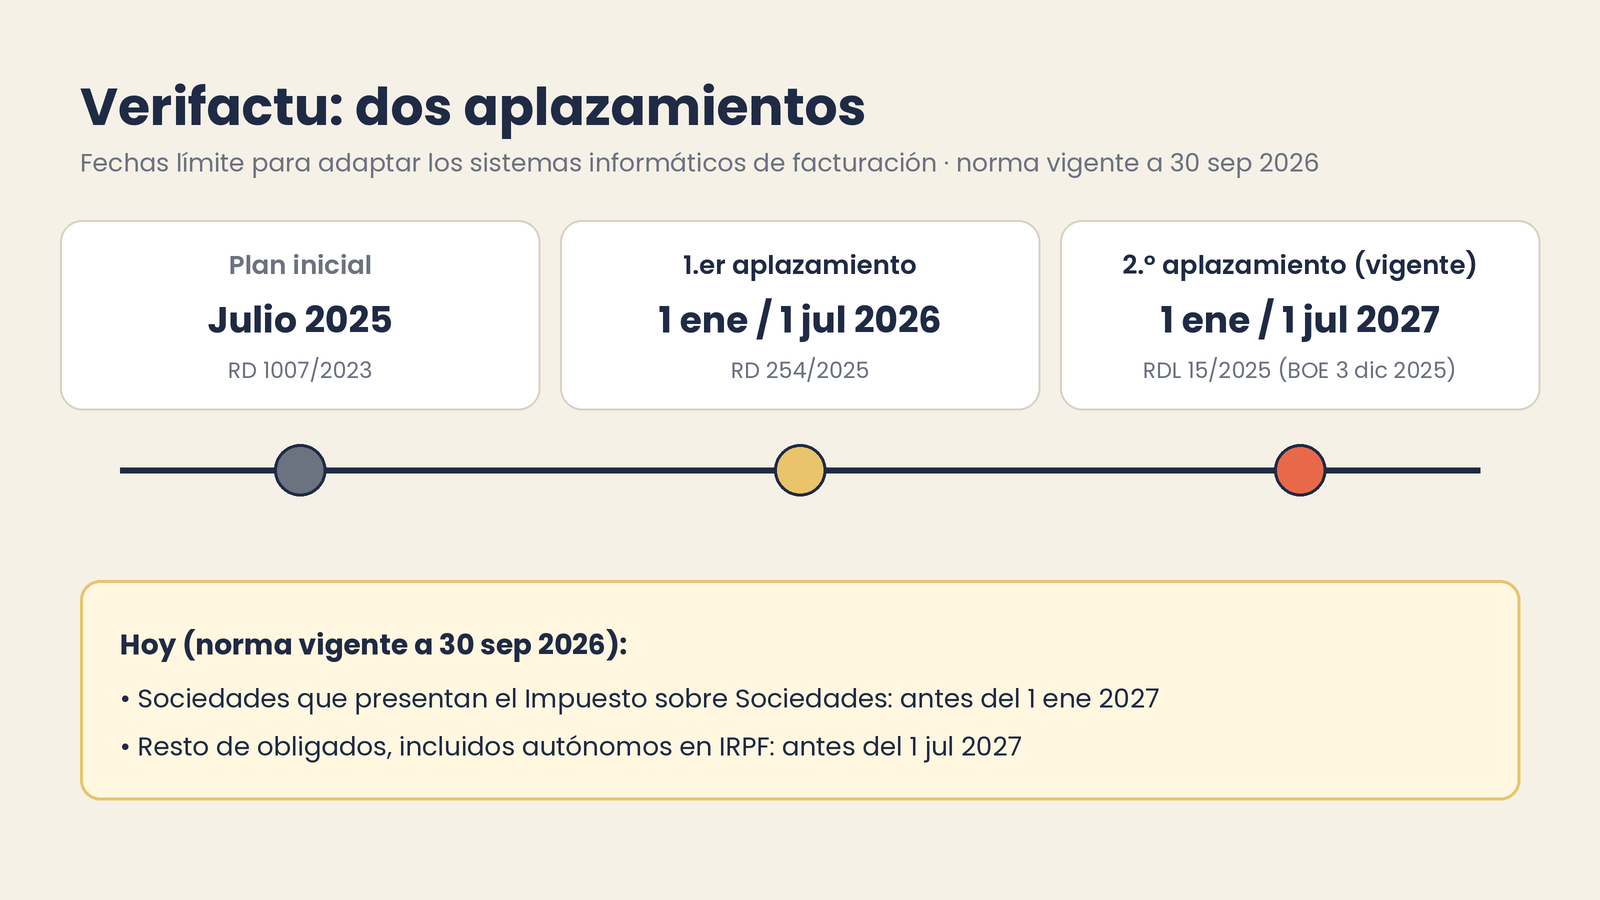
Ojo: ya van dos aplazamientos. El plan inicial era julio de 2025; el RD 254/2025 lo movió a enero y julio de 2026, y el RDL 15/2025 a 2027. Que se haya aplazado dos veces no significa que vaya a pasar una tercera.
Hasta esas fechas estás en periodo de pruebas: puedes probar un SIF en modalidad VERI*FACTU y volver a facturar con otro sistema. Desde la fecha obligatoria, si empiezas en VERI*FACTU tienes que seguir así, al menos, hasta el final de ese año natural. Y, según Invoo, no hay un periodo de gracia sin sanciones después de la fecha: las infracciones están en el art. 201 bis de la Ley General Tributaria. Según su texto en el BOE, el apartado 2 tipifica como infracción grave la tenencia de sistemas que, debiendo estar certificados, no lo están o se han alterado, y el apartado 4 la sanciona con «multa pecuniaria fija de 50.000 euros por cada ejercicio».
¿Y si facturo con Word o Excel?
Según las preguntas frecuentes de la AEAT (actualizadas a 21 jul 2026):
- Si Word o Excel se usan solo para meter los datos, emitir, imprimir y guardar la factura, no son un SIF.
- Si además generan directamente los libros registro de IVA o IRPF, la contabilidad u otro resultado fiscal (por ejemplo, con macros), sí son un SIF y deben cumplir el reglamento.
¿Y la IA? Una factura redactada con ChatGPT y pegada en Word es, en principio, un uso de procesador de texto. Pero eso no te exime siempre: depende de cómo registres y proceses después esas facturas. La IA no es un SIF, y la factura legal debe salir del sistema que uses para facturar, adaptado si te toca. Pregúntale a tu gestoría por tu caso concreto.
¿No tienes programa? El reglamento (art. 7.b) prevé una aplicación básica y gratuita de la AEAT, en modalidad VERI*FACTU, pensada para autónomos, profesionales y empresas con pocas facturas. La Agencia Tributaria la anunció como disponible en su sede el 13 oct 2025. Antes de elegirla, revisa en su página de ayuda si sus condiciones encajan contigo: por ejemplo, no emite tickets y no permite exportar los registros a otro sistema.
5 usos de IA que no tocan la factura legal
Todos los prompts usan datos ficticios. Antes de pegar nada real, lee la sección de RGPD.
1. Revisar datos antes de emitir
Actúa como revisor administrativo. Te paso el borrador de una factura con datos ficticios.
Comprueba: que la base imponible por el tipo de IVA da la cuota; que el total cuadra; que la fecha y el número siguen la serie «2027-A-0041»; y que la descripción del servicio es clara.
Borrador: Cliente A · Diseño de logotipo · Base 800 € · IVA 21 % 168 € · Retención IRPF 15 % 120 € · Total 848 €.
Devuélveme una lista de errores o «Todo cuadra». No modifiques la factura.
Luego corriges en tu programa. La IA revisa; no emite.
2. Clasificar gastos
Clasifica estos gastos ficticios en: suministros, software, formación, desplazamientos, material, otros.
Devuelve una tabla con concepto, importe y categoría, y marca con «?» los dudosos para consultar con la gestoría.
- Suscripción herramienta de diseño 24 €
- Tren Madrid-Valencia 58 €
- Curso online de marketing 120 €
- Cartuchos de tinta 35 €
La deducibilidad la decide la norma, no el modelo. La IA ordena; tú y tu gestoría validáis.
3. Conciliar el banco
Tengo dos listas ficticias. A: facturas emitidas (número, cliente, total). B: ingresos del banco (fecha, concepto, importe).
Empareja cada ingreso con su factura, señala facturas sin cobrar e ingresos sin factura. Formato: tabla con tres bloques.
A: 2027-A-0038 Cliente A 848 € · 2027-A-0039 Cliente B 1.210 € · 2027-A-0040 Cliente C 363 €
B: 03/02 TRANSF CLIENTE A 848 € · 10/02 TRANSF CLI C 363 €
Exporta el extracto, quita nombres, IBAN y NIF, y trabaja con importes y referencias.
4. Recordatorios de cobro
Redacta tres recordatorios de cobro para la factura 2027-A-0039 (Cliente B, 1.210 €, vencida hace 7 días):
1) amable, 2) firme a los 15 días, 3) último aviso a los 30 días.
Tono profesional y cercano, máximo 90 palabras cada uno, sin amenazas legales.
Si quieres que salgan solos cuando venza una factura, te enseñamos a montarlo en nuestra guía De ChatGPT a n8n: tu primer agente.
5. Preparar preguntas para la gestoría
Soy autónomo en estimación directa y facturo unas 15 facturas al mes. Ahora uso [plantilla de Word / Excel con fórmulas / programa X].
Prepárame una lista de 8 preguntas concretas para mi gestoría sobre Verifactu: fecha que me aplica, si mi herramienta actual es un SIF, modalidad VERI*FACTU o no, periodo de pruebas y qué hago con las facturas ya emitidas.
Ordénalas por prioridad y no respondas tú a las preguntas.
La última línea es importante: quieres preguntas, no respuestas inventadas.
IA sí / IA no
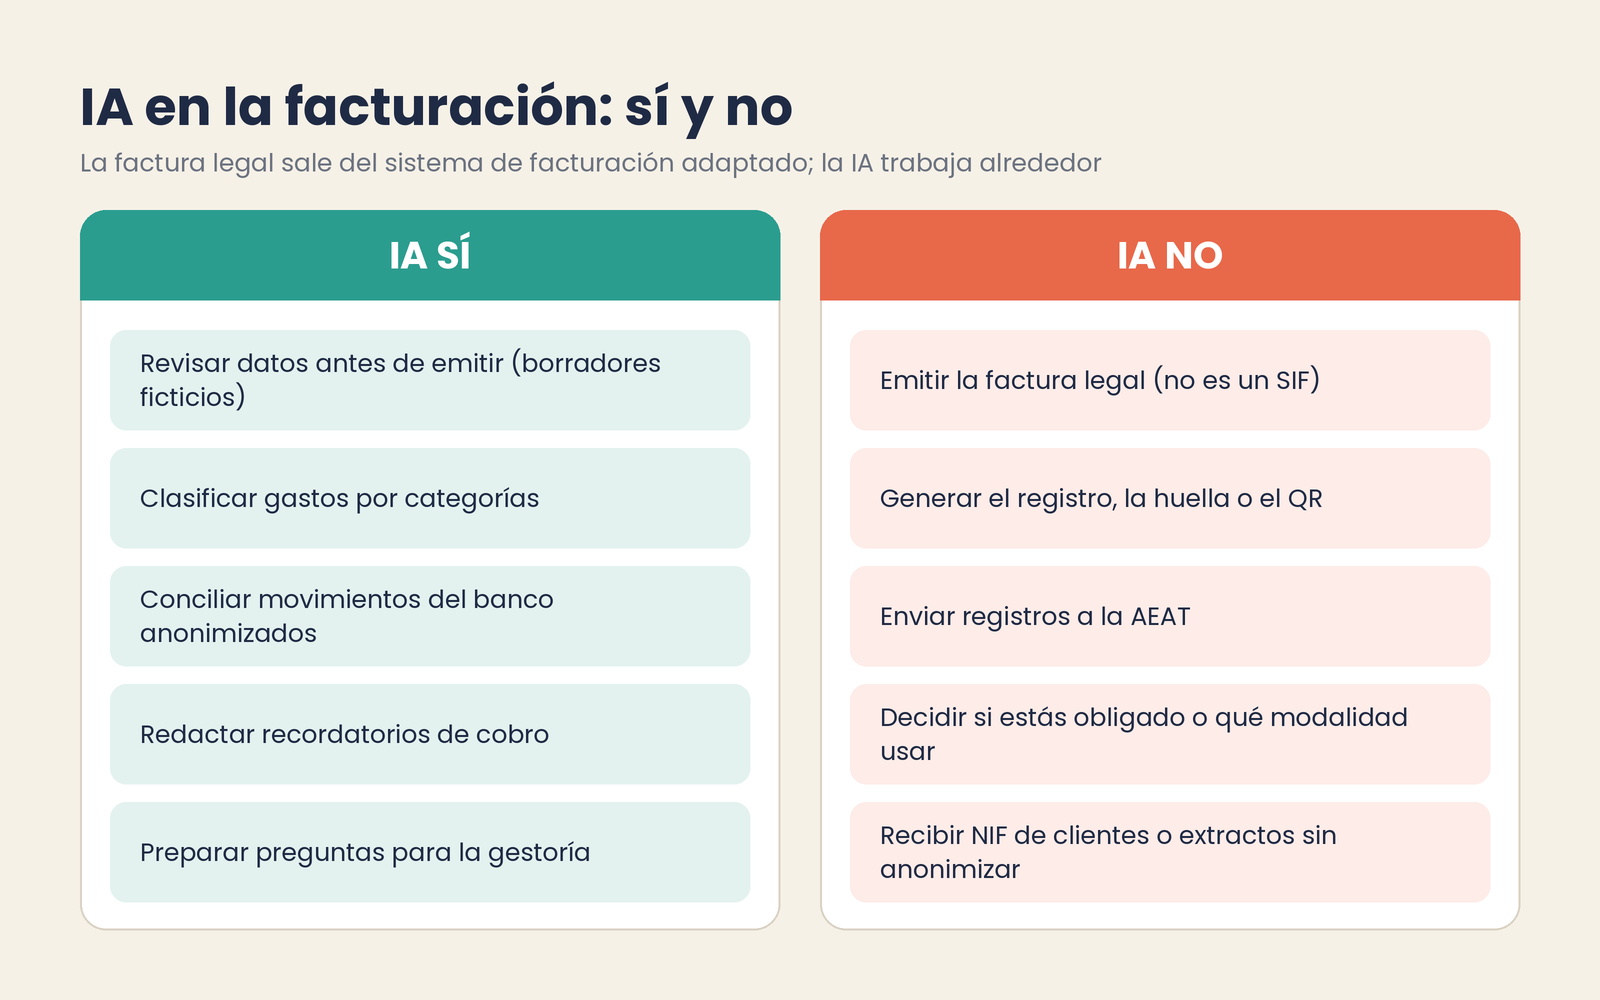
| IA sí | IA no |
|---|---|
| Revisar borradores con datos ficticios | Emitir la factura legal (no es un SIF) |
| Clasificar gastos | Generar el registro, la huella o el QR |
| Conciliar movimientos anonimizados | Enviar registros a la AEAT |
| Redactar recordatorios de cobro | Decidir si estás obligado o qué modalidad usar |
| Preparar preguntas para la gestoría | Recibir NIF de clientes o extractos sin anonimizar |
Checklist de migración en 30 minutos
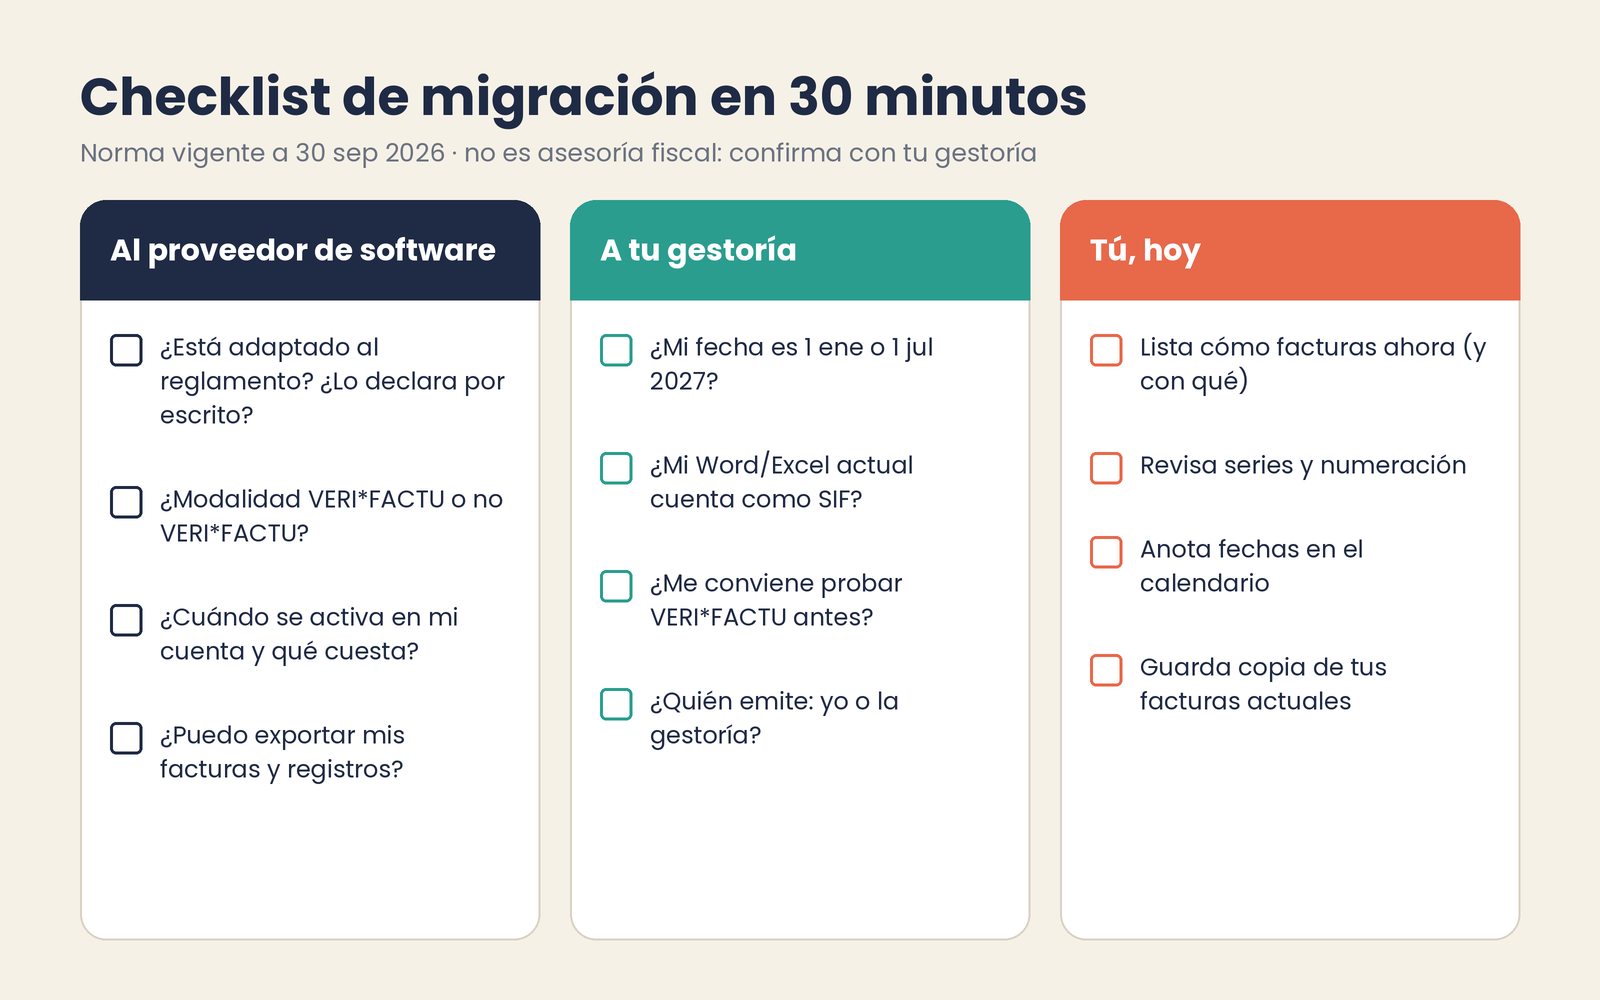
Al proveedor de tu programa de facturación (10 minutos):
- ¿Está adaptado al reglamento y lo declara por escrito?
- ¿Trabaja en modalidad VERI*FACTU o no VERI*FACTU?
- ¿Cuándo se activa en mi cuenta y cambia el precio?
- ¿Puedo exportar mis facturas y registros si me voy?
A tu gestoría (10 minutos):
- ¿Mi fecha es el 1 de enero o el 1 de julio de 2027?
- ¿Mi Word o Excel actual cuenta como SIF por cómo lo uso?
- ¿Me conviene probar VERI*FACTU durante el periodo de pruebas?
- ¿Quién emite materialmente las facturas, yo o la gestoría?
Tú, hoy (10 minutos):
- Apunta cómo facturas ahora y con qué herramienta.
- Revisa tus series y la numeración.
- Pon las dos fechas en tu calendario, con un aviso un mes antes.
- Guarda una copia de las facturas emitidas hasta la fecha.
RGPD: qué no pegar en un chat
- Nada de NIF de clientes, direcciones completas ni IBAN. Usa «Cliente A».
- Extractos bancarios solo anonimizados: importes, fechas y referencias.
- Revisa la configuración de privacidad de tu plan y desactiva el entrenamiento con tus datos si puedes.
Lo explicamos con más detalle en IA para actas de reunión sin liar el RGPD.
Aviso fiscal
Este artículo resume la normativa vigente a 30 sep 2026. Ya ha habido dos aplazamientos, así que las fechas pueden volver a cambiar. No es asesoría fiscal: consulta a tu gestoría y revisa la información oficial de la AEAT y del BOE.
Fuentes (consultadas el 30 sep 2026)
- AEAT, Nota informativa: ampliación del plazo de adaptación de los SIF: https://sede.agenciatributaria.gob.es/Sede/iva/sistemas-informaticos-facturacion-verifactu/nota-informativa-ampliacion-plazo-adaptacion-facturacion.html
- AEAT, noticia del 3 dic 2025 sobre el RDL 15/2025: https://sede.agenciatributaria.gob.es/Sede/todas-noticias/2025/diciembre/3/ampliacion-plazo-adaptacion-sistemas-informaticos-facturacion.html
- AEAT, FAQ Cuestiones generales: ámbitos de aplicación (actualizadas a 21 jul 2026): https://sede.agenciatributaria.gob.es/Sede/iva/sistemas-informaticos-facturacion-verifactu/preguntas-frecuentes/cuestiones-generales-ambitos-aplicacion.html
- AEAT, FAQ sobre características y requisitos de los SIF (art. 7.b): https://sede.agenciatributaria.gob.es/Sede/iva/sistemas-informaticos-facturacion-verifactu/preguntas-frecuentes/caracteristicas-requisitos-sistemas-informaticos-facturacion-multiple.html
- AEAT, Aplicación gratuita de facturación VERI*FACTU (13 oct 2025): https://sede.agenciatributaria.gob.es/Sede/todas-noticias/2025/octubre/13/aplicacion-gratuita-facturacion-verifactu.html
- AEAT, página de ayuda de la aplicación gratuita VERI*FACTU (condiciones y limitaciones: sin tickets ni exportación de registros): https://sede.agenciatributaria.gob.es/Sede/ayuda/consultas-informaticas/presentacion-declaraciones-ayuda-tecnica/aplicacion-gratuita-verifactu-aeat.html
- BOE, Ley 58/2003 General Tributaria, art. 201 bis: https://www.boe.es/buscar/act.php?id=BOE-A-2003-23186
- Consejo General de Gestores Administrativos (periodo de pruebas y permanencia): https://www.consejogestores.org/noticias/faq-aeat-verifactu-rdl-15-2025-rrsif/
- Legal Today (historial de aplazamientos): https://www.legaltoday.com/actualidad-juridica/noticias-de-derecho/nueva-prorroga-verifactu-no-sera-obligatorio-hasta-2027-para-sociedades-y-otros-contribuyentes-2025-12-04/
- Invoo (sin periodo de gracia): https://invoo.es/es/blog/guias/verifactu-aplazado-2027-que-cambia-autonomos/
Guías relacionadas
Tu asistente fijo con IA: Projects, Gems y qué hacer con tus GPTs
Monta 3 proyectos en ChatGPT, Claude o Gemini en una tarde y decide qué hacer con tus GPTs antes de su retirada (consultado 29 sep 2026).
Leer guía →IA para actas de reunión: elige herramienta sin liar el RGPD
Primero tu suite, luego un bot (mejor UE): consentimiento, matriz Teams/Meet/Zoom vs Otter/Fireflies/tl;dv y plantilla de acta (28 sep 2026).
Leer guía →NotebookLM (Gemini Notebook): tu IA sobre tus documentos (sin inventar)
NotebookLM (Gemini Notebook) para autónomos: 3 cuadernos con tus PDFs, preguntas con citas, límites y RGPD. Sin inventar tarifas.
Leer guía →